2021年税务征管系统大变局 电商行业的合规拐点与数据采集风暴
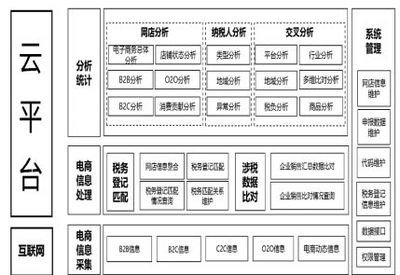
2021年,中国税务征管体系迎来了一次历史性的变革。随着金税四期工程的推进以及税收大数据、互联网数据采集能力的全面提升,过去长期处于“税收灰色地带”的电商行业,正站在合规的十字路口。一时间,“电商的好日子到头了”成为行业热议的话题。这场变革究竟意味着什么?电商数据和互联网数据采集又如何重塑征管逻辑?本文将从系统升级、数据采集机制、行业影响及应对策略四个维度展开分析。
一、征管系统大变局:从“以票管税”到“以数治税”
2021年税务征管系统的核心变化,是从依赖发票信息向依赖多维度数据转变。金税四期不仅整合了税务内部数据,还打通了银行、海关、市场监管、社保等外部数据,形成了对企业经营全流程的监控网络。对电商而言,这意味着即便不开具发票,平台交易流水、物流记录、资金往来等数据也能被税务机关捕获。征管逻辑从“企业申报什么就查什么”转变为“数据比对后精准锁定异常”,电商长期依赖的“不开票、少申报”模式面临根本性挑战。
二、电商数据与互联网数据采集:织密税收监管网
电商行业的特殊性在于交易全程数字化,这恰恰为税务大数据提供了丰富的比对源。税务机关通过合法途径采集以下关键数据:
- 平台交易数据:要求电商平台定期报送经营者身份信息、交易记录、收入明细等,并与申报数据交叉比对。
- 支付结算数据:通过与银行、第三方支付机构协作,获取资金流水,核实真实收入规模。
- 物流数据:基于快递运单信息反推发货量与销售额,形成对隐匿收入的侧面验证。
- 互联网公开数据:爬取电商平台店铺评价、销量、商品价格等公开展示信息,用于风险筛查和模型测算。
- 社保与用工数据:比对员工人数与收入规模,判断是否存在虚列成本或隐匿收入。
这些数据通过金税四期系统实现自动归集、分析与预警。当申报收入明显低于平台交易或物流推算收入时,系统将自动生成风险任务,触发税务核查。互联网数据采集并非“无界监控”,而是在法律法规框架内,以风险为导向的精准监管。
三、对电商行业的影响:合规成本上升,竞争格局重塑
征管变革的直接后果是电商企业必须面对“阳光化”经营。过去依靠低价、刷单、不开发票获取竞争优势的中小卖家,将面临补税、罚款甚至刑事风险。而品牌商家和正规化运营的企业则迎来公平竞争环境。短期内,部分依赖灰色操作的商家可能被淘汰;长期看,行业将加速从“流量红利”向“合规红利”转型。电商平台也被赋予协税护税责任,需完善经营者信息报送机制,这进一步压缩了偷逃税空间。
四、电商企业如何应对:主动合规是唯一出路
面对征管新形势,电商企业应从以下几个层面着手:
• 梳理业务全链路,确保收入、成本、费用与发票、资金、物流“三流一致”;
• 规范平台交易数据与申报数据的匹配,避免隐瞒收入;
• 重视小规模纳税人、个体工商户等主体的税务合规,杜绝利用税收洼地虚开发票;
• 借助财税数字化工具,实现财务业务一体化,提升申报准确性;
• 定期开展税务健康检查,及时化解潜在风险。
2021年的税务征管系统升级,绝非一时风暴,而是国家治理能力现代化的必然步骤。对电商行业而言,“好日子到头”的真正含义,是野蛮生长的红利期终结,合规经营的价值期开启。在数据采集日益透明、监管日益精准的背景下,唯有主动拥抱合规,电商企业才能在新的竞争格局中行稳致远。
如若转载,请注明出处:http://www.laohuceping.com/product/65.html
更新时间:2026-11-21 02:34:35